
En bref : travailler chez soi et rester assuré
- Le contrat multirisque habitation couvre un usage privé : la plupart des contrats excluent ou limitent l'activité professionnelle, le matériel pro et la réception de clients.
- L'exercice d'une activité à domicile est une circonstance nouvelle à déclarer à l'assureur habitation, par écrit, dans les 15 jours (article L113-2 du Code des assurances).
- Le lieu ne change pas vos obligations : une activité soumise à RC pro le reste à domicile, et une erreur de prestation engage votre responsabilité où que vous travailliez.
- Matériel de valeur, stock ou machines se protègent avec une extension du contrat habitation ou une multirisque professionnelle.
- Bail, règlement de copropriété et réception de clientèle obéissent à leurs propres règles, à vérifier avant de s'installer.
Beaucoup d'indépendants démarrent depuis une chambre d'amis ou un coin de salon, en pensant être couverts par leur assurance habitation. C'est rarement le cas. Ce guide explique ce que couvre réellement votre contrat, ce qu'il faut déclarer, les garanties à prévoir selon votre activité et les règles à respecter si vous recevez des clients.
Ce que l'assurance habitation couvre, et ce qu'elle exclut
Un contrat multirisque habitation est conçu pour l'usage privé du logement. Lorsqu'un salarié télétravaille quelques jours par semaine, la plupart des assureurs considèrent que cela ne change pas le risque. Pour un indépendant qui exerce son activité au domicile, la situation est différente : beaucoup de contrats excluent explicitement l'usage professionnel ou le limitent à une activité de bureau sans clientèle.
| Situation | Contrat habitation classique | Solution habituelle |
|---|---|---|
| Ordinateur personnel utilisé aussi pour le travail | Souvent couvert comme bien du foyer | Vérifier les plafonds objets de valeur et le vol |
| Matériel acheté par l'entreprise (ordinateur, appareil photo, outillage) | Souvent exclu ou plafonné | Extension « activité professionnelle » ou multirisque pro |
| Stock de marchandises ou de matières premières | En général exclu | Multirisque professionnelle |
| Client qui se blesse en venant chez vous | RC vie privée non applicable à l'activité | RC exploitation, incluse dans la plupart des RC pro |
| Erreur dans une prestation livrée depuis chez vous | Jamais couvert | RC professionnelle |
| Dégât des eaux qui détruit des dossiers clients ou une machine | Couverture des biens privés seulement | Multirisque professionnelle, éventuellement perte d'exploitation |
Exercer à domicile ne dispense pas de RC professionnelle. Une erreur de conseil, un retard ou une prestation défectueuse engagent votre responsabilité, où que vous travailliez. Notre article sur la responsabilité sans RC pro détaille ce qui se passe sans assurance.
Prévenir son assureur habitation : quand et comment
Première étape : déclarer l'activité à votre assureur habitation. L'article L113-2 du Code des assurances impose de déclarer, en cours de contrat, les circonstances nouvelles qui aggravent le risque ou en créent de nouveaux. La déclaration se fait par lettre recommandée ou envoi recommandé électronique, dans les 15 jours à partir du moment où vous en avez connaissance.
Face à cette déclaration, l'assureur peut, selon l'article L113-4 :
- Maintenir le contrat sans changement, si l'activité ne modifie pas le risque (activité de bureau, sans clientèle ni stock).
- Proposer une nouvelle cotisation ou un avenant couvrant l'activité. Si vous ne répondez pas ou refusez dans les 30 jours, il peut résilier le contrat.
- Résilier le contrat, avec un préavis de 10 jours, s'il n'assure pas ce type de risque. Il vous renvoie alors vers un contrat adapté.
Si l'assureur découvre l'activité après un sinistre, l'article L113-9 lui permet de réduire l'indemnité en proportion de la cotisation qui aurait été due. Cette réduction peut toucher un sinistre purement privé, comme un dégât des eaux dans la cuisine, puisque c'est le risque global du logement qui a changé.
Si vous déménagez votre activité vers un local, la même logique s'applique dans l'autre sens : voir notre guide déménager son local : faut-il prévenir l'assureur.
Quelle couverture selon votre activité
Les garanties utiles dépendent de la nature de votre travail à domicile. Quatre profils reviennent souvent :
- Activité de bureau seule (consultant, développeur, rédacteur, traducteur) : une RC professionnelle et une extension habitation pour le matériel suffisent souvent.
- Matériel ou stock de valeur (photographe, couturière, créateur, réparateur) : une multirisque professionnelle protège les biens contre l'incendie, le vol et le dégât des eaux.
- Accueil de clientèle (praticien de bien-être, ostéopathe, coiffeur à domicile) : la RC exploitation devient essentielle, car le risque d'accident d'un client chez vous est réel.
- Activité réglementée : la RC pro peut être obligatoire quelle que soit l'adresse d'exercice.
Le lieu ne change pas vos obligations : une activité soumise à RC pro le reste à domicile comme en local commercial. Pour faire le point, consultez la liste des assurances obligatoires de l'auto-entrepreneur.
Faire confirmer la couverture par écrit
Quelle que soit la solution retenue, demandez à chaque assureur une confirmation écrite de ce qui est couvert : l'activité exercée, la pièce utilisée, la présence éventuelle de clients et le matériel concerné. Un simple échange téléphonique ne vous protège pas en cas de désaccord après un sinistre.
Conservez aussi les factures de votre matériel professionnel et quelques photos de la pièce de travail : en cas de vol ou d'incendie, ce sont les premières pièces demandées par l'expert.
Vous exercez depuis votre domicile ?
Un courtier partenaire immatriculé à l'ORIAS identifie les garanties utiles à votre activité : RC pro, extension habitation ou multirisque.
Devis gratuitMatériel professionnel : vol, casse et déplacements
Le matériel est souvent le premier poste exposé. Quelques points à vérifier, quel que soit le contrat choisi :
- Les plafonds : une extension habitation plafonne souvent le matériel professionnel à quelques milliers d'euros. Faites l'inventaire de vos équipements et comparez.
- Le vol sans effraction : beaucoup de contrats n'indemnisent un vol que s'il y a effraction ou violence. Fermez à clé la pièce de travail.
- Le matériel nomade : un ordinateur ou un appareil photo emporté chez un client n'est plus au domicile. La garantie doit le suivre en dehors du logement ; voir notre article sur le vol de matériel pro hors du local.
- La valeur d'indemnisation : valeur à neuf ou vétusté déduite, l'écart est important sur du matériel informatique.
- Les données : la perte de fichiers clients après un sinistre relève de garanties spécifiques, comme une assurance cyber.
Bail, copropriété, clientèle : les règles à vérifier
Travailler chez soi peut se heurter à d'autres règles que celles de l'assurance :
| Règle | Ce qu'il faut vérifier | Conséquence possible |
|---|---|---|
| Bail d'habitation | Les clauses sur l'usage des lieux : certains baux interdisent ou encadrent l'activité professionnelle | Manquement au bail, voire résiliation en cas d'activité interdite |
| Règlement de copropriété | La clause de destination de l'immeuble et les restrictions d'usage | Action du syndicat des copropriétaires en cas de nuisances ou d'usage interdit |
| Code de la construction et de l'habitation | L'activité dans la résidence principale est en principe admise sans réception de clientèle ni de marchandises | Au-delà, un changement d'usage peut nécessiter une autorisation dans certaines grandes villes |
| Domiciliation de l'entreprise | Le droit de fixer le siège à son domicile, et les éventuelles limites du bail ou du règlement | Recours à une société de domiciliation si nécessaire |
| Réception de public | Les obligations de sécurité et d'accessibilité liées à l'accueil de clients | Travaux ou aménagements, et responsabilité accrue en cas d'accident |
Ces règles sont indépendantes de l'assurance, mais elles comptent : un assureur peut refuser de garantir une activité exercée en violation du bail. En cas de doute, interrogez votre bailleur ou votre syndic par écrit avant de vous installer.
Exemple concret : une couturière installée dans sa chambre d'amis
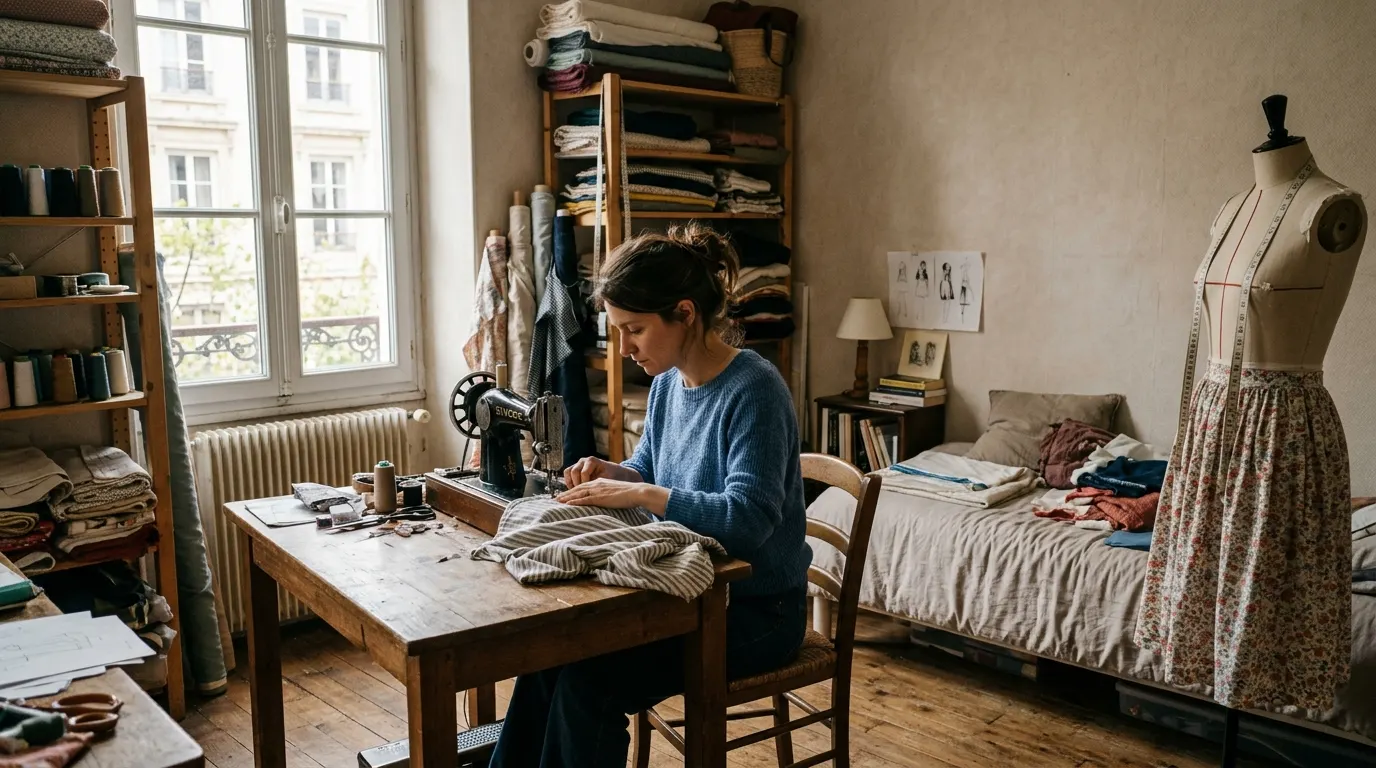
Léa, couturière en micro-entreprise, a transformé sa chambre d'amis en atelier : deux machines, des rouleaux de tissu et des commandes en cours. Elle reçoit parfois des clientes pour des essayages. Une fuite chez le voisin du dessus inonde la pièce un week-end.
| Bien ou préjudice | Sans déclaration ni contrat pro | Avec une couverture adaptée |
|---|---|---|
| Parquet et peintures de la chambre | Indemnisés, mais avec un risque de réduction si l'activité n'a pas été déclarée | Indemnisés par le contrat habitation |
| Deux machines à coudre professionnelles | Souvent exclues | Indemnisées par la multirisque pro ou l'extension |
| Tissus et commandes en cours | Exclus | Indemnisés au titre du stock |
| Commandes livrées en retard | À sa charge | Perte d'exploitation si l'option a été souscrite |
| Cliente qui glisse lors d'un essayage, un autre jour | Non couvert par la RC vie privée | Pris en charge par la RC exploitation |
La déclaration de l'activité à l'assureur habitation et une multirisque professionnelle adaptée auraient évité à Léa de financer seule le remplacement de son outil de travail. Notre service assure la mise en relation ; seul un devis personnalisé engage l'assureur. Pour savoir si une multirisque fait doublon avec votre RC pro, lisez cumuler RC pro et multirisque pro.